Análise: Crise da dívida francesa mantém mercados europeus em alerta
A pressão sobre os títulos franceses reflete a dificuldade de conciliar a necessidade de reduzir o déficit com a fragmentação política e a resistência a medidas de ajuste.
Trecho
Com a eleição presidencial de 2027 no horizonte, as dúvidas sobre a capacidade de estabilizar a dívida da segunda maior economia da zona do euro mantêm os investidores em alerta. Uma eventual propagação da turbulência para outros países, especialmente a Itália, é um risco a acompanhar, embora ainda dependa de como a situação francesa vai evoluir.
O diferencial entre os rendimentos dos títulos franceses e alemães de dez anos (os mais seguros da zona do euro), o spread OAT-Bund, chegou a cerca de 160 pontos-base na semana passada, maior nível desde 2012, em meio à deterioração da confiança nas contas públicas francesas. Este é um indicador muito acompanhado pelo mercado. Depois, chegou a reucar até a apresentação do plano fiscal de Marine Le Pen, a principal líder da ultradireita na França, e favorita nas pesquisas para as próximas eleições presidenciais.
A dimensão do problema ajuda a explicar a cautela. Com dívida superior a 3,5 trilhões de euros, a França precisa reduzir o déficit ao mesmo tempo que enfrenta despesas financeiras crescentes e dificuldades para construir uma maioria parlamentar em torno do orçamento. Juros mais altos encarecem a rolagem dos títulos e consomem recursos que poderiam ser destinados a outras despesas, tornando o ajuste ainda mais difícil. Segundo a Comissão Europeia, a dívida bruta da França deve atingir 120% em 2027, enquanto o déficit deve alcançar 5,7%. Isso em um cenário de crescimento pífio do PIB, de apenas 0,6% neste ano.
As propostas de Le Pen não dissiparam essas dúvidas. Ela prometeu economizar 140 bilhões de euros até 2032, reduzir impostos e a idade de aposentadoria e equilibrar o resultado primário em 18 meses. Segundo a Capital Economics, em análise publicada nesta sexta-feira, é duvidoso que os cortes anunciados produzam a economia esperada. A meta de equilíbrio primário nesse prazo exigiria um ajuste próximo de 3% do PIB, considerado pouco realista pela consultoria.
A TS Lombard também questiona a conta apresentada pela dirigente. Para reduzir o déficit a 3,7% do PIB em 2027, partindo de uma projeção de 6,4% sem novas medidas, seria necessário um ajuste estimado em 86 bilhões de euros, quase o dobro do previsto pelo primeiro-ministro Sébastien Lecornu. “Não estamos convencidos nem pela receita proposta nem pelos números apresentados”, diz a consultoria. A análise põe em dúvida, entre outros pontos, as economias atribuídas ao endurecimento da política migratória e à redução da contribuição francesa ao orçamento da União Europeia.
Há espaço para discutir mudanças estruturais nas contas públicas, mas a combinação de cortes, redução de impostos e benefícios previdenciários prometidos por Le Pen dificulta avaliar a consistência do plano. A proposta de inscrever uma regra fiscal na Constituição, com limites para o déficit e uma trajetória de redução da dívida até 60% do PIB, tem alcance mais duradouro. Ainda assim, não resolve a dificuldade imediata de aprovar as medidas necessárias no Parlamento.
É nas negociações orçamentárias que os investidores procurarão sinais mais concretos. Para a TS Lombard, o melhor indicador das intenções de Le Pen será sua disposição de negociar e cooperar na discussão do orçamento. A reação dos títulos ao discurso da dirigente reforça essa avaliação: o alívio inicial não se sustentou, e o mercado voltou a exigir um prêmio elevado para financiar a França.
A pressão também se reflete nas avaliações de crédito do país. A Moody’s mantém a nota soberana francesa em Aa3, com perspectiva negativa e deve revelar nova avaliação do crédito em 23 de outubro – o que deve ser foco dos investidores. Um rebaixamento não é automático, mas a perspectiva indica que a agência vê riscos para a classificação atual, em particular diante das dificuldades de consolidar as contas públicas e aprovar o orçamento. A França continua na categoria de grau de investimento, mas uma redução da nota poderia reforçar a cautela dos investidores e elevar o custo de financiamento do Estado.
O risco não se limita à França. Se a incerteza fiscal persistir e os juros continuarem a subir, investidores poderão reavaliar a exposição a outros países endividados da zona do euro. A Itália merece atenção especial: sua dívida pública elevada e suas necessidades de refinanciamento a tornam sensível a uma mudança na percepção de risco dos títulos soberanos europeus. Uma abertura do diferencial italiano em relação aos papéis alemães poderia encarecer o financiamento do governo e aumentar a pressão sobre os bancos que detêm esses títulos.
Uma repetição da crise sistêmica de 2012, porém, não é o cenário-base que decorre automaticamente da situação francesa. Naquele episódio, a crise começou na Grécia, uma economia muito menor, e se espalhou por outros países, expondo fragilidades na arquitetura da união monetária. Hoje, a França tem uma economia diversificada, um mercado de dívida profundo e acesso consolidado ao financiamento. Seu peso econômico, por outro lado, torna mais difícil isolar as consequências de uma eventual deterioração da confiança.
A resposta europeia também mudou desde então. Em 2012, o anúncio das Operações Monetárias Definitivas (Outright Monetary Transactions, ou OMT) pelo Banco Central Europeu ajudou a conter os temores de ruptura do euro, embora o programa nunca tenha sido acionado. Em 2022, o BCE criou o Instrumento de Proteção da Transmissão (Transmission Protection Instrument, ou TPI), destinado a enfrentar movimentos de mercado considerados injustificados e desordenados.
Esses instrumentos reduzem o risco de uma espiral de desconfiança, mas não garantem uma intervenção em qualquer circunstância. O BCE precisa avaliar se há disfunções que prejudiquem a transmissão da política monetária, e seus mecanismos estão sujeitos a critérios relacionados à sustentabilidade fiscal e às regras europeias. Como observa a Capital Economics, a possibilidade de intervenção não deve ser tratada como uma solução disponível para aliviar automaticamente os custos de financiamento franceses.
O BCE pode ajudar a conter uma turbulência desordenada, mas não substitui um acordo político sobre o orçamento. Se a pressão sobre os títulos franceses se prolongar, o risco de contágio para a Itália e outros mercados europeus ganhará importância. Por enquanto, esse é um cenário possível, não um desfecho inevitável. A evolução dos juros, a revisão da nota soberana e, sobretudo, a capacidade de Paris de aprovar um ajuste fiscal crível serão determinantes para saber se a tensão permanecerá concentrada na França.
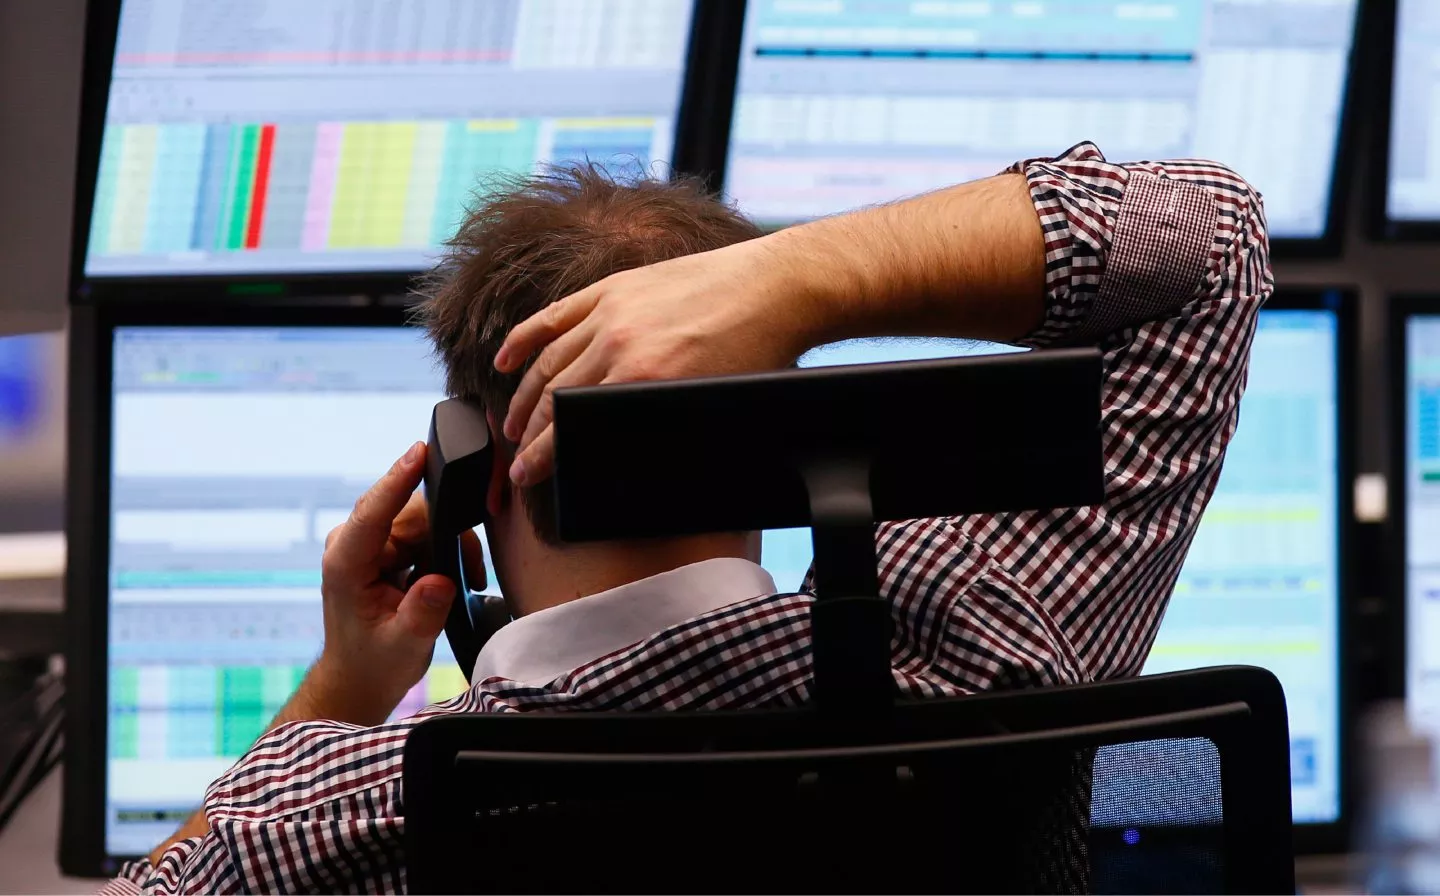
Ralph Orlowski/Bloomberg
Matéria publicada por Valor Econômico. O Newra News coleta e organiza; o texto e a apuração são do veículo original.
Leia também
NTN-Bs a 9% ou a 5,5%: os cenários da Kinea para o ajuste fiscal
Cem anos de Michel Foucault: Brasil é um dos países onde o pensamento do filósofo é mais debatido
Ebola se espalha 'como fogo' na África enquanto agentes de saúde lutam contra a exaustão
As histórias de bastidores dos 50 anos da Mostra Internacional de Cinema em SP
Newsletter
O mundo não cabe no seu feed. O resumo certo cabe na sua manhã.
Receba o Newra Daily no seu e-mail: o artigo do dia, escrito a partir das principais notícias, em uma leitura só.