Daniella Marques defende fim do ‘split payment’
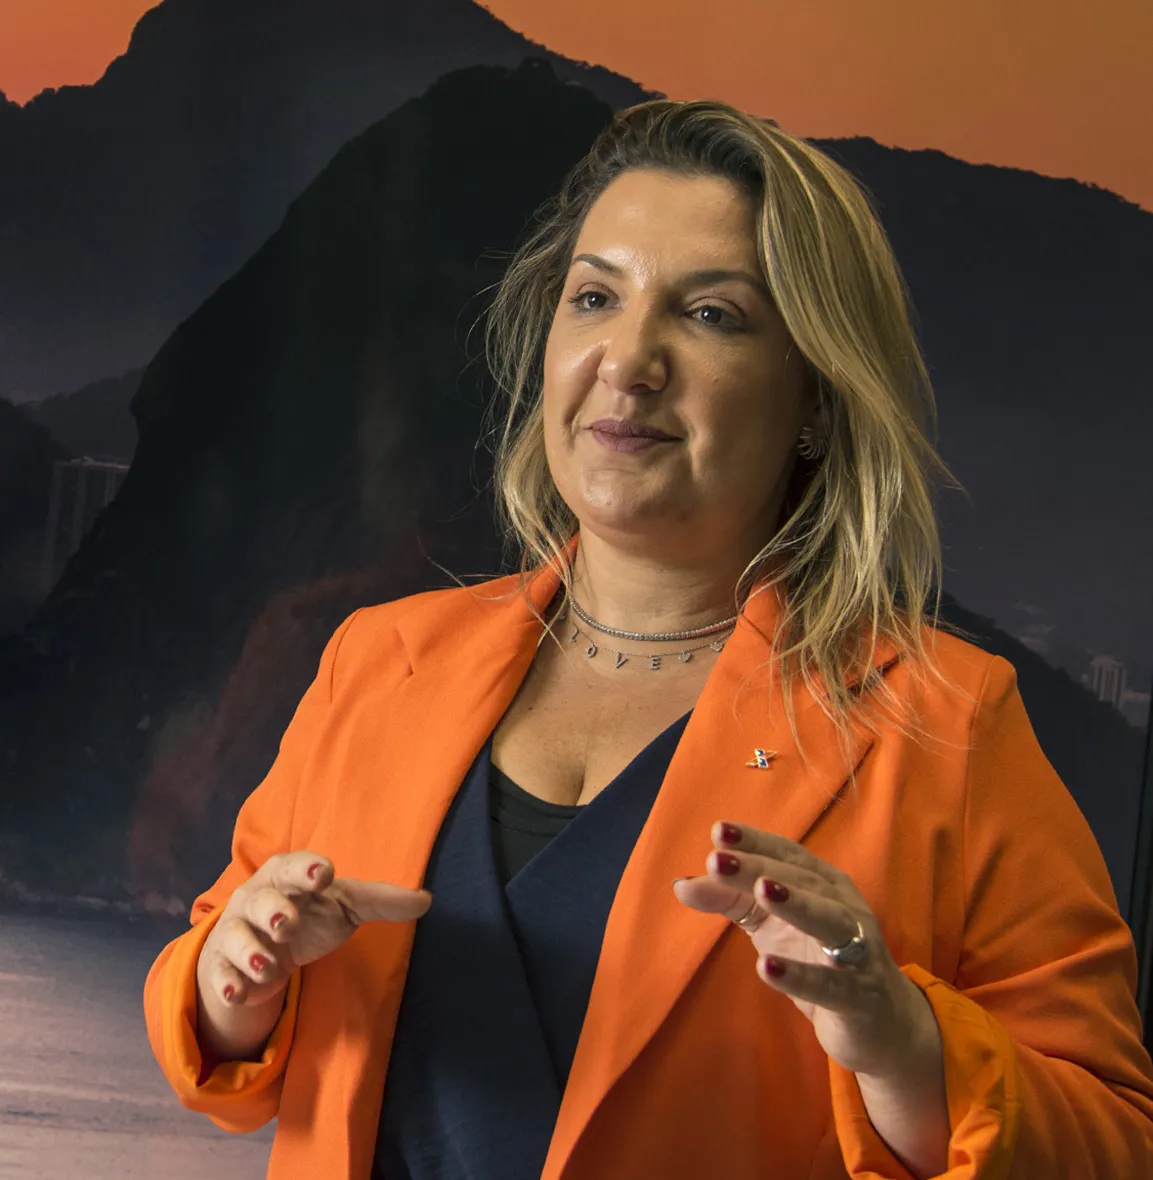
Daniella Marques: para porta-voz da campanha do PL, o split “ asfixia o capital de giro do pequeno, que já está asfixiado”
Trecho
Luciana Whitaker/Valor - 29/7/2022
Caso seja eleito presidente da República, o senador Flávio Bolsonaro (PL) vai acabar com o chamado split payment, sistema automático de cobrança de impostos previsto na reforma tributária sobre consumo. A afirmação foi feita pela porta-voz da campanha para temas econômicos, Daniella Marques, em entrevista ao canal do jornalista Claudio Dantas no YouTube. A medida faria parte de uma “reforma da reforma”. Especialistas ouvidos pelo Valor se dividem ao avaliar a proposta. Embora muitos vejam problemas no modelo, alguns alertam para a insegurança jurídica que a mudança poderia trazer. Já o ministro da Fazenda, Dario Durigan, reagiu e disse que ser contra uma inovação tecnológica como o split payment “é favorecer quem frauda”.
As afirmações de Marques foram feitas na terça-feira (6), um dia antes de Flávio detalhar o que pretende mudar na Constituição e dizer que pontos da reforma tributária precisam de emenda constitucional para serem alterados (ver também Flávio diz querer mudar Constituição para alterar Judiciário e reduzir maioridade penal).
O split payment é o sistema que vai recolher e distribuir a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) implantados pela reforma. Ele repassará automaticamente os tributos para o Fisco, o que não acontece atualmente.
Segundo Marques, o split “simplesmente asfixia o capital de giro do pequeno, que já está asfixiado”. Questionada se acabaria com o sistema, respondeu que “claro que sim”. Ela destacou que o próprio governo do presidente Luiz Inácio Lula da Silva (PT), adversário de Flávio na eleição e em cujo mandato foi proposta, aprovada e sancionada a reforma, adiou a implantação do sistema para 2028.
O atual governo optou por fasear a implementação do split por causa de dificuldades operacionais. No momento, o uso do sistema é optativo em 2027 e obrigatório a partir de 2028.
A crítica de Marques se deve justamente ao fato que, com o novo sistema, os tributos passarão a ser recolhidos em tempo real, e não mais periodicamente. Se por um lado isso tem o potencial de diminuir evasão, sonegação e inadimplência na arrecadação, por outro poderá reduzir capital de giro, dependendo de como a empresa opera. A porta-voz não detalhou como ocorreria a eliminação do split.
Segundo Marques, especialistas já estão trabalhando para propor a Flávio, após as eleições, a “reforma da reforma”. “O arcabouço de um Imposto sobre o Valor Agregado (IVA, implantado pela reforma) é o que funciona em vários lugares do mundo”, disse. “Mas, do jeito que está, é impraticável.”
Ela chamou a reforma de “deforma” tributária e pontuou que as mudanças, debatidas para simplificar o sistema, chegam às vésperas de entrar em vigor sem que se saiba qual será a alíquota somada de CBS e IBS, que formam o IVA. Marques citou estimativas feitas pelo Comitê Gestor do IBS que apontaram para tributação de 28%. Se confirmados, serão a maior alíquota de IVA do mundo, frisou ela.
O cenário mais realista é manter o cronograma e alterar regras em 2027”
O Congresso Nacional, disse a porta-voz, havia fixado alíquota máxima de 26,5%. No entanto, a ampliação da lista de setores que terá tratamento diferenciado e pagará alíquotas reduzidas aumentou a alíquota para os demais setores, para preservar a arrecadação. Ela não disse, mas a ampliação da lista de exceções foi feita pelo próprio Congresso, contrariando o Ministério da Fazenda.
Um ponto fundamental da reforma é que o crédito tributário está vinculado ao recolhimento dos impostos. Isso fecharia espaço para emissões de notas fiscais “frias”. Para viabilizar esse crédito, foram criados dois instrumentos: o Recolhimento pelo Adquirente (RAD) e o split. A diferença é que o RAD exige ajustes entre o fornecedor e o adquirente, enquanto o split é um sistema operacionalmente mais direto. Assim, o split é só uma forma de fazer crédito vinculado ao recolhimento. “Nesse cenário, não faz muito sentido propor simplesmente acabar com o split”, diz uma fonte. “Faria muito mais sentido dizer, por exemplo, que ele será opcional, não acabar simplesmente.”
Sobre a alíquota do IVA, o que os defensores da reforma ponderam é que o brasileiro já convive com essa taxação elevada, quando se consideram Programa de Integração Social (PIS), Contribuição para o Financiamento da Seguridade Social (Cofins), Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e Imposto Sobre Serviços (ISS), que serão substituídos. A ideia é que os 28% sejam calibrados para não trazer ganho ou perda na arrecadação em comparação com o sistema atual.
Já Durigan afirmou que o sistema fecha o cerco às empresas fraudulentas, as chamadas “noteiras”, que prejudicam as empresas que agem corretamente. “Com menos fraude, a alíquota geral será menor para todos”, disse.
Segundo especialistas, o impacto negativo do split payment ocorreria principalmente no varejo. Nas transações entre empresas (B2B) haveria pouco impacto, porque os pagamentos já ocorrem em prazos de 30 a 60 dias.
Para Halley Henares, presidente da Associação Brasileira Advocacia Tributária (Abat), apesar de o split ser “bastante útil”, operacionalizá-lo é “muito desafiador”, pois visa integrar todas as informações da administração pública federal, do Comitê Gestor, das instituições financeiras e dos contribuintes com finalidade arrecadatória, de devolução de crédito e compliance. Mas ele enxerga a fala de campanha de Flávio como “precipitada” e depende uma avaliação técnica.
Para Carlos Eduardo Navarro, do Galvão Villani, Navarro, Zangiácomo e Bardella Advogados, acabar com o split payment de operações entre B2B seria um “retrocesso” e geraria “enorme insegurança jurídica”. Isso porque faria as empresas terem de adotar a segunda opção prevista na reforma tributária para tomada de crédito, através RAD. Já na venda a consumidor final (B2C), eventual extinção do split seria um avanço, pois Navarro acredita que essa modalidade é inconstitucional.
O tributarista Gustavo Brigagão, sócio do Brigagão Duque Estrada Advogados, diz que o split foi um dos “grandes equívocos” da reforma tributária. “Ele existe em apenas 16 países no mundo dos 174 que adotam o IVA. E mesmo os que adotam, o adotam de forma concentrada naqueles setores marcados pelos devedores contumazes, pela sonegação, e não em uma sociedade inteira”, afirma.
Felipe Peralta, consultor tributário do Miguel Neto Advogados, lembra que qualquer alteração teria de respeitar um apertado cronograma. “O cenário mais realista é manter o cronograma e alterar regras ao longo de 2027”, afirma.
Na visão da tributarista Cintia Ladoani Bertolo, sócia do Bergamini Advogados, o split pode reduzir a liquidez para as empresas, aumentando a necessidade de recursos para financiar a própria operação. “Ao retirar automaticamente do caixa valores que hoje permanecem disponíveis até o momento do recolhimento, o split payment acaba por transferir às empresas parte do custo de um problema que cabe à administração tributária combater”, diz. Sem esse mecanismo, a empresa preservaria “uma importante fonte de capital de giro”.
Matéria publicada por Valor Econômico. O Newra News coleta e organiza; o texto e a apuração são do veículo original.
Leia também

Flávio Bolsonaro recebe Podemos, governadores eleitos e faz live à noite

Incêndio de grandes proporções atinge prédio da Universidade Federal de Pernambuco
Polícia prende 13 homens por dívidas de pensão alimentícia que variam de R$ 356 a R$ 32 mil em Timon

Ibovespa Hoje Ao Vivo: Confira o que movimenta Bolsa, Dólar e Juros nesta quinta
Newsletter
O mundo não cabe no seu feed. O resumo certo cabe na sua manhã.
Receba o Newra Daily no seu e-mail: o artigo do dia, escrito a partir das principais notícias, em uma leitura só.