Reforma Tributária muda comparação entre fornecedores e exige nova leitura de custos em Compras
A Reforma Tributária deve alterar não apenas a rotina das áreas Fiscal e Contábil, mas também a forma como empresas comparam fornecedores e tomam decisões de compra.
Excerpt
Com a transição para o novo modelo tributário em andamento, preço apresentado, tributos incidentes, créditos aproveitáveis e regime tributário do fornecedor passam a compor uma mesma análise econômica nas negociações corporativas.
O tema foi apresentado pela Nimbi durante o Fórum de Compras & Sourcing 2026, na palestra "Reforma Tributária na Prática: da Simulação à Decisão de Compra", conduzida por Kamylla Vaz e Augusto Toledo. A discussão partiu de uma provocação comum à rotina de procurement: diante de duas propostas com a mesma especificação, prazo e qualidade, a oferta de menor preço é necessariamente a de menor custo?
A resposta tende a ficar menos simples à medida que o novo sistema tributário avança. A transição prevê a substituição gradual de tributos atuais pela CBS e pelo IBS, processo que seguirá até 2033. Para as áreas de Compras, o desafio não está apenas em compreender as novas siglas, mas em avaliar como a composição tributária afeta preço, crédito e custo efetivo de uma operação.
"O comprador não precisa assumir o papel da área Fiscal, mas precisa entender que o preço da proposta passa a contar apenas uma parte da história. Em determinadas situações, duas ofertas aparentemente semelhantes podem ter impactos econômicos diferentes quando consideramos a tributação e os créditos associados à operação", afirma Kamylla Vaz, Gerente Comercial da Nimbi.
Um dos pontos centrais da análise é a diferença entre desembolso e custo econômico. No novo modelo, IBS e CBS podem gerar créditos para empresas enquadradas nas condições aplicáveis. Isso significa que o valor pago na operação não necessariamente corresponde ao valor que efetivamente permanece como custo depois da apuração tributária.
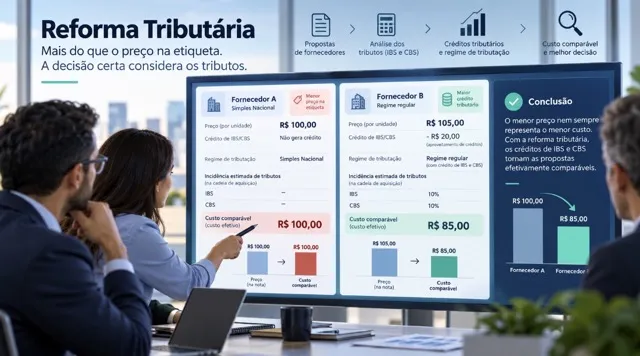
Por isso, a Nimbi propõe uma leitura que separa três informações: o preço apresentado pelo fornecedor, o efeito tributário da operação e o chamado custo comparável. Em um modelo simplificado usado para fins didáticos, esse custo pode ser analisado a partir do preço menos os créditos aproveitáveis, embora uma decisão real também envolva fatores como frete, prazo, qualidade, risco, SLA e custo financeiro.
"Quando colocamos os fornecedores na mesma base de comparação, a tributação deixa de ser apenas uma informação acessória. Ela passa a interferir diretamente na forma como Compras interpreta uma proposta. A tecnologia ajuda justamente a transformar uma regra tributária complexa em informação que possa ser usada na negociação", explica Augusto Toledo, da área de Produto da Nimbi.
Durante a apresentação, a empresa demonstrou uma ferramenta desenvolvida em parceria com a Busca Legal para simular os impactos da transição tributária. O sistema parte da correta classificação do item ou serviço, aplica as regras correspondentes e projeta cenários de preço equivalente entre 2027 e 2033. A proposta é transformar a composição tributária em uma camada adicional de análise para Compras.
Em um dos cenários apresentados, uma compra com base líquida de R$ 100 passa de preço equivalente de R$ 135,71 em 2027 para R$ 127 em 2033, à medida que muda a composição dos tributos ao longo da transição. No cenário de 2033, a simulação mostra R$ 27 em IBS e CBS, valor potencialmente recuperável nas condições aplicáveis.
Outro exemplo mostra que nem todo tributo incidente gera crédito. Em uma operação envolvendo produto sujeito ao Imposto Seletivo, a simulação apresenta R$ 27 em IBS e CBS com potencial de crédito, enquanto R$ 10 referentes ao Imposto Seletivo não geram crédito do próprio tributo. A diferença reforça que imposto incidente e imposto recuperável não são necessariamente a mesma coisa.
O impacto aparece de forma ainda mais clara quando fornecedores submetidos a regimes diferentes são comparados. Em um exercício apresentado durante a palestra, um fornecedor no Simples Nacional oferecia preço de R$ 100, enquanto outro, no regime regular de IBS e CBS, apresentava proposta de R$ 105. À primeira vista, a diferença favoreceria a oferta de menor preço.
Quando os créditos potenciais foram incorporados à análise, porém, o custo comparável simplificado passou para R$ 82,68 no fornecedor do regime regular e R$ 95,68 no fornecedor do Simples Nacional. No exemplo, a informação tributária alterou a leitura econômica das propostas, embora outros critérios de decisão continuem relevantes.
"Esse tipo de comparação mostra por que a Reforma Tributária precisa entrar mais cedo na conversa de Compras. Se a área olha apenas para o preço nominal, pode deixar de enxergar diferenças importantes entre propostas. O objetivo não é transformar o comprador em especialista tributário, mas oferecer informação suficiente para que a decisão seja mais completa", afirma Kamylla.
A mudança também deve afetar contratos de maior duração. Como a transição ocorre ao longo de vários anos, uma contratação iniciada sob determinada composição tributária pode atravessar etapas distintas do novo modelo. Isso aumenta a importância de Compras, Fiscal, Tax e Contabilidade trabalharem de maneira mais integrada durante a avaliação e renegociação de fornecedores.
Para Carolina Cabral, CEO da Nimbi, a Reforma Tributária reforça uma transformação mais ampla na função de procurement. "A área de Compras está deixando de operar apenas com preço, prazo e condição comercial. Cada vez mais, decisões relevantes exigem cruzar diferentes camadas de informação. O desafio da tecnologia é organizar essa complexidade sem retirar do comprador o julgamento final. A ferramenta não decide por ele, mas melhora a informação disponível para decidir", conclui.
Story published by Valor Econômico. Newra News collects and organizes it; the text and the reporting are the outlet's.
Read next

Prêmio Nobel de Química vai para descoberta sobre imagem espelhada de moléculas
Agenda de empresas: ANP realiza leilões de blocos de exploração; Aneel adia decisão sobre Enel SP

Ibovespa Hoje Ao Vivo: Confira o que movimenta Bolsa, Dólar e Juros nesta quarta
SpaceX quer levantar US$ 40 bi para comprar chips da Nvidia e expandir infraestrutura de IA
Newsletter
The world does not fit in your feed. The right summary fits in your morning.
Get the Newra Daily by email: the day’s article, written from the main stories, in a single read.