Vulnerabilidade financeira piora em 22 Estados
Flávio Ataliba: “O problema das famílias hoje não é tanto contrair novas dívidas, mas conseguir pagar as que já têm”
Excerpt
Cris Vicente/Divulgação
A vulnerabilidade financeira apresentou pequena piora no segundo trimestre de 2026, com aumento de 1,01% na média, mas o resultado foi disseminado em 22 Estados, segundo o Índice de Vulnerabilidade Financeira (IVF), do Centro de Estudos para Desenvolvimento do Nordeste do FGV Ibre. Mato Grosso teve a melhora mais intensa, enquanto o Distrito Federal apresentou a piora mais profunda do indicador.
Nesta primeira edição trimestral do índice, os pesquisadores utilizaram dados do Banco Central e da Pnad Contínua para comparar o primeiro e o segundo trimestres de 2026.
A análise considera seis dimensões: inadimplência, que tem peso de 25%, e endividamento relativo, pressão de curto prazo, custo do crédito, capacidade de absorção de choques e fragilidade do mercado de trabalho, cada uma com peso de 15%.
O índice mostra que um Estado pode apresentar nível relativamente elevado de vulnerabilidade, mas estar em trajetória de melhora. Outro pode permanecer entre os menos vulneráveis, mas apresentar sinais de aumento da vulnerabilidade. A posição no ranking e a trajetória do indicador podem revelar cenários distintos e complementares, de acordo com os pesquisadores.
De forma geral, a piora do índice foi puxada pela inadimplência, que explica 77% da alta da média e subiu em 23 das 27 unidades da federação. Um segundo vetor foi a pressão de curto prazo, que mede quanto da carteira de crédito vence em até 90 dias e representa 32% da alta. O comportamento do índice variou entre os Estados.
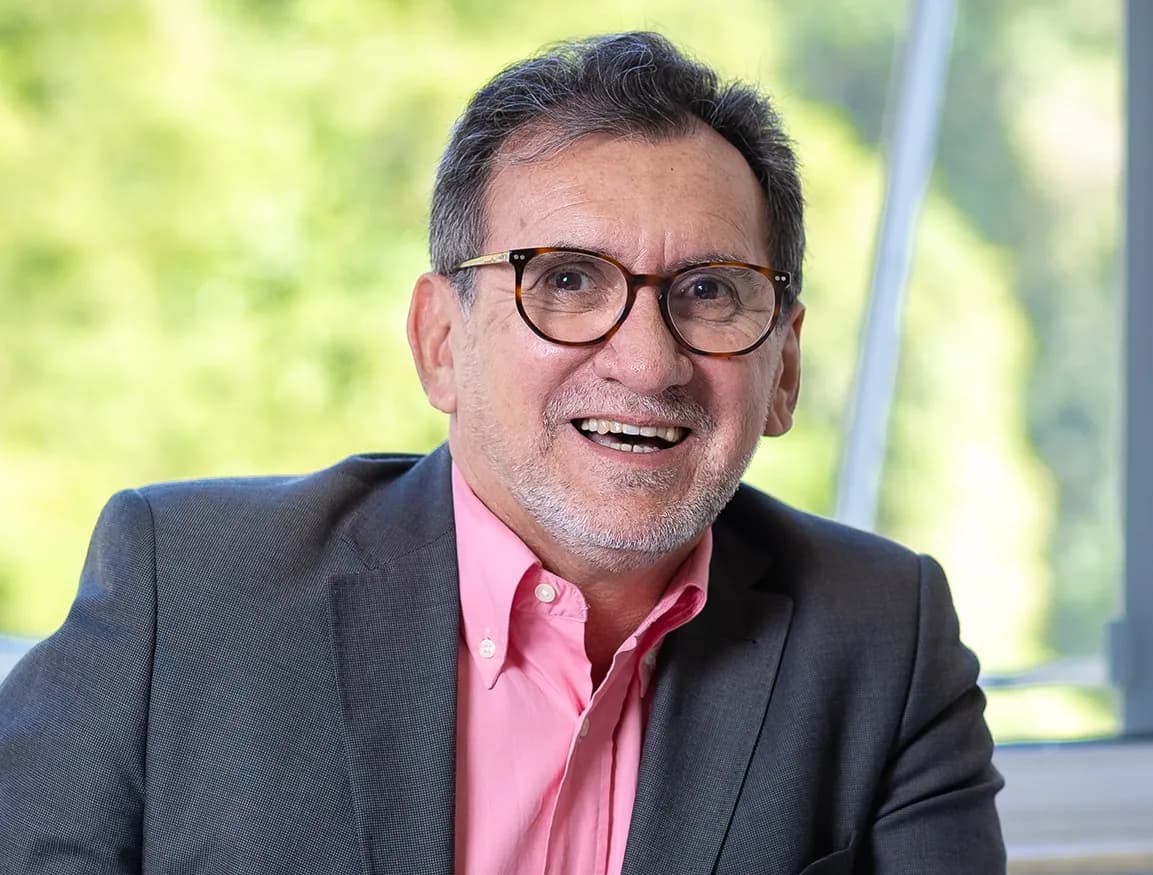
“O problema das famílias hoje não é tanto contrair novas dívidas, mas conseguir pagar as que já têm”, afirma o economista Flávio Ataliba, um dos responsáveis pelo índice.
O destaque positivo foi Mato Grosso, que teve a principal melhora da vulnerabilidade no país (-2,53%), passando da quarta para a décima posição no ranking de mais vulneráveis. Ataliba explica que a redução foi puxada pelo endividamento relativo, que mede o tamanho da dívida em relação à renda gerada pelas famílias no Estado. A inadimplência ficou praticamente estável, mas é nessa dimensão que há maior risco de reversão.
“O resultado reflete o perfil de vulnerabilidade típico das economias do agro”, diz o pesquisador. “Em Mato Grosso, o problema não é crédito caro nem mercado de trabalho frágil, haja vista que o custo do crédito e o mercado de trabalho estão entre os melhores do país. A fragilidade está no volume de dívida em relação à renda, e foi justamente aí que o Estado melhorou. Ainda assim, mesmo após a queda, o endividamento relativo continua sendo o mais alto do Brasil.”
Segundo Ataliba, Estados com forte atividade agrícola tendem a registrar taxas de inadimplência mais elevadas. Em julho, a inadimplência do crédito rural atingiu o recorde da série histórica, de 8,8%. Em Estados do Nordeste e no Rio de Janeiro, a vulnerabilidade financeira está mais associada ao custo do crédito, como cartão, cheque especial e crédito pessoal, e à fragilidade do mercado de trabalho, explica.
Renda elevada e estável, associada ao funcionalismo, dá ao DF a menor inadimplência e o mercado de trabalho mais sólido do país
Outro destaque é o Distrito Federal, que, apesar de registrar a maior alta do índice no período (+5,89%), permaneceu na base do ranking por partir de um nível baixo de vulnerabilidade financeira. Nesse caso, Ataliba afirma que a piora veio de três dimensões: endividamento relativo, fragilidade do mercado de trabalho e capacidade de absorção de choques, que, juntas, explicam 80% da alta.
“A renda elevada e estável, muito associada ao funcionalismo, garante ao Distrito Federal a menor inadimplência e o mercado de trabalho mais sólido do país. Mas a piora simultânea do mercado de trabalho e do colchão de poupança [capacidade de absorção de choques], justamente os fatores que sustentam essa resiliência, merece acompanhamento”, afirma. “É um sinal a acompanhar, não um alarme.”
Ataliba faz duas ressalvas em relação à metodologia. A primeira é que o Distrito Federal parte de valores muito baixos, de modo que pequenas variações absolutas podem resultar em altos percentuais. Além disso, a série de poupança do Distrito Federal exigiu um tratamento específico, devido aos valores atípicos.
O Maranhão apresenta a maior vulnerabilidade financeira do país e ainda registrou alta de 2,26% entre os trimestres, com a piora concentrada na inadimplência e também na capacidade efetiva de pagamento. Tocantins (+0,66%) e Rondônia (+0,17%) também permaneceram entre os Estados com maior vulnerabilidade.
Santa Catarina (-1,70%) e o Rio Grande do Sul (-1,09%) registraram melhorias, puxadas pela redução dos vencimentos de curto prazo. Ataliba afirma que a Paraíba (-1,04%) também reduziu a vulnerabilidade financeira, mas apresentou melhora mais equilibrada do que Mato Grosso, ao combinar quedas na inadimplência, no endividamento e na fragilidade do mercado de trabalho.
Nos próximos trimestres, diz o pesquisador, é provável que ocorra uma melhora nacional no índice, puxada pela redução da taxa de juros e pelos efeitos do Desenrola, programa de renegociação de dívidas cuja terceira edição acaba de ser anunciada pelo governo federal. No entanto, uma desaceleração da economia pode se refletir no mercado de trabalho, em que as famílias geram renda, e reduzir sua capacidade de pagamento.
“Acho que a principal mensagem de política pública é que não existe receita única. Nos Estados do agro, a agenda passa por gestão de risco e renegociação do crédito rural. No Nordeste, passa por educação financeira, substituição de dívida cara por linhas mais baratas e proteção da renda dos informais”, afirma Ataliba.
Story published by Valor Econômico. Newra News collects and organizes it; the text and the reporting are the outlet's.
Read next

Focus: mercado reduz projeção para PIB de 2026 e eleva estimativa para inflação
Trump confunde Brasil com Índia ao comentar eleição presidencial
Agenda de empresas: Controlador da Unifique propõe fechamento de capital; dona da TIM tem novo controlador
Agenda do dia: Índice de gerente de compras dos EUA e reunião do BC com economistas são destaque
Newsletter
The world does not fit in your feed. The right summary fits in your morning.
Get the Newra Daily by email: the day’s article, written from the main stories, in a single read.